
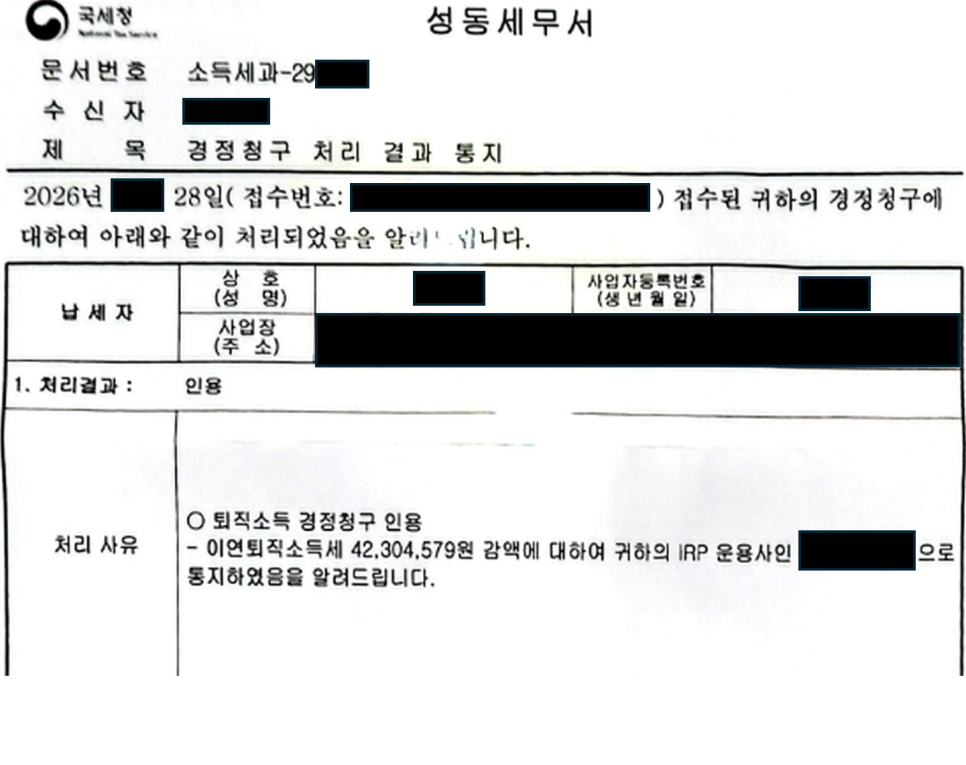
퇴직소득세 경정청구로 이연퇴직소득세 46,000,000원(지방소득세 포함) 감액이 인정됐습니다. 세무서 처리 결과 통지서에 적힌 결론은 ‘인용’입니다. 금액보다 먼저 말씀드리고 싶은 건 이 차이가 어디서 생겼는가입니다. 원인은 두 가지였습니다. 과거 퇴직금 중간정산 내역 하나가 빠져 있었고, 그 여파로 근속연수가 실제보다 짧게 계산돼 있었습니다.
고객님은 한 회사에서 오래 근무하고 퇴직하셨습니다. 재직 중 퇴직금 중간정산을 두 차례 받으셨고, 최종 퇴직급여는 전액 IRP로 옮기셨습니다. 그런데 회사의 최종 세액정산에는 두 번째 중간정산분만 들어가 있었습니다. 1990년대에 받은 첫 번째 중간정산 퇴직소득과 당시 낸 소득세는 빠져 있었습니다. 그 시절 세무 자료를 찾을 수 없었기 때문입니다.
첫 번째 내역이 빠지자 정산의 출발점도 함께 밀렸습니다. 정산 기산일이 실제 입사일보다 늦은 시점으로 잡혔고, 근속연수도 그만큼 짧아졌습니다. 퇴직소득세는 퇴직금 액수만으로 정해지지 않습니다. 근속연수는 근속연수공제와 환산급여 계산에 직접 들어갑니다. 그래서 이번 건은 무엇을 더 공제받을지 찾기 전에, 계산의 출발점부터 바로잡아야 했습니다.
문제는 증빙이었습니다. 관할 세무서에 정보공개를 청구하고 홈택스 지급명세서 제출내역도 조회했습니다. 하지만 당시 퇴직소득 원천징수영수증은 끝내 확인되지 않았습니다. 그렇다고 실제로 받은 퇴직금과 이미 낸 세금이 없던 일이 되지는 않습니다. 영수증 대신 아래 자료로 사실관계를 소명했습니다.
- 당시 퇴직금 입금 내역이 남은 통장 사본
- 원천징수의무자(회사)가 작성한 퇴직소득 확인서
- 입사일과 계속 근무 사실을 확인할 재직증명서
경정청구 사유서에는 계산 근거를 함께 담았습니다. 당시 퇴직소득세 계산 구조에 따라 세전 퇴직급여와 납부세액을 역산했습니다. 그리고 역산한 세전 금액에서 세금을 뺀 값이 실제 통장 입금액과 일치한다는 점을 보여드렸습니다. ‘오래 근무했으니 세금을 줄여 달라’는 요청이 아니었습니다. 빠진 중간정산 내역, 이미 낸 세금, 실제 근무기간을 자료와 계산으로 하나씩 연결한 소명이었습니다.
그 결과 이연퇴직소득세가 46,000,000원 줄었습니다. 예상 절세액이 아니라, 세무서가 실제로 인정한 감액입니다.
이번 고객님도 처음에는 “30년도 더 된 자료라 찾을 방법이 없다”고 생각하셨습니다. 증빙이 없다고, 입증이 어렵다고 혼자 판단해 미리 포기하지 마세요. 어떤 자료로 무엇을 소명할 수 있는지는 함께 들여다봐야 보입니다. 퇴직소득세만의 이야기가 아닙니다. 종합소득세, 양도소득세, 상속·증여세, 법인세까지 이미 끝난 신고라도 다시 살펴볼 여지가 있습니다. 자료가 부족하다고 느끼시더라도 주저하지 마시고 저에게 편하게 문의해 주세요.
※ 고객 보호를 위해 회사명·실명·금융기관명·정확한 근무 및 지급 날짜 등 식별 가능한 정보는 공개하지 않았습니다. 경정청구 사유서와 처리 결과 통지서를 바탕으로 핵심 쟁점을 정리했으며, 개별 사례의 결과가 동일한 절세 효과를 보장하지는 않습니다.
세무회계 오롯
서울특별시 강남구 테헤란로 152 강남파이낸스센터 41층
02-563-1118
네이버 지도에서 보기 · 예약하기